
【記事の要約(ここだけでもポイントは掴めます)】
- 米国消費者の61%が、直近3か月でショッピングの意思決定に AI アシスタントを利用: 保険・自動車のように検討期間が長い商材ほど、この変化への感度が高くなっています(Dept・2,600人調査)
- 米国の保険・自動車ブランドは、GEO 施策ではなく上部ファネル投資を選択: AI 検索への不安を理由に、ブランドキャンペーンやスポンサーシップの予算を確保する動きが出ています
- ブランド認知度が高いほど検索シェアも高いという相関データが、この判断を後押し: IAB は米国の広告費成長予測を9.5%から12.3%に上方修正しています
- 日本の LLMOA データでも、言及率を左右するのはコンテンツ量よりブランド指名検索の強さ: 国内11業種の平均言及率は19.5%、突出して高かった1業種は指名検索がすでに圧倒的でした
自社の AI 検索対策を「コンテンツを増やすこと」だけに絞り込んでいないか、まず確認することが最初の一歩です。
本記事の海外事例は Digiday(2026年9月15日、Sam Bradley 記者)の取材に基づいています。国内データとして紹介する LLMOA(エルモア)の計測値は、2026年8月〜9月時点の複数業種の実測レポートに基づく参考値です。

なぜ「検討期間の長い商材」ほど、AI 検索の影響を強く意識しているのか
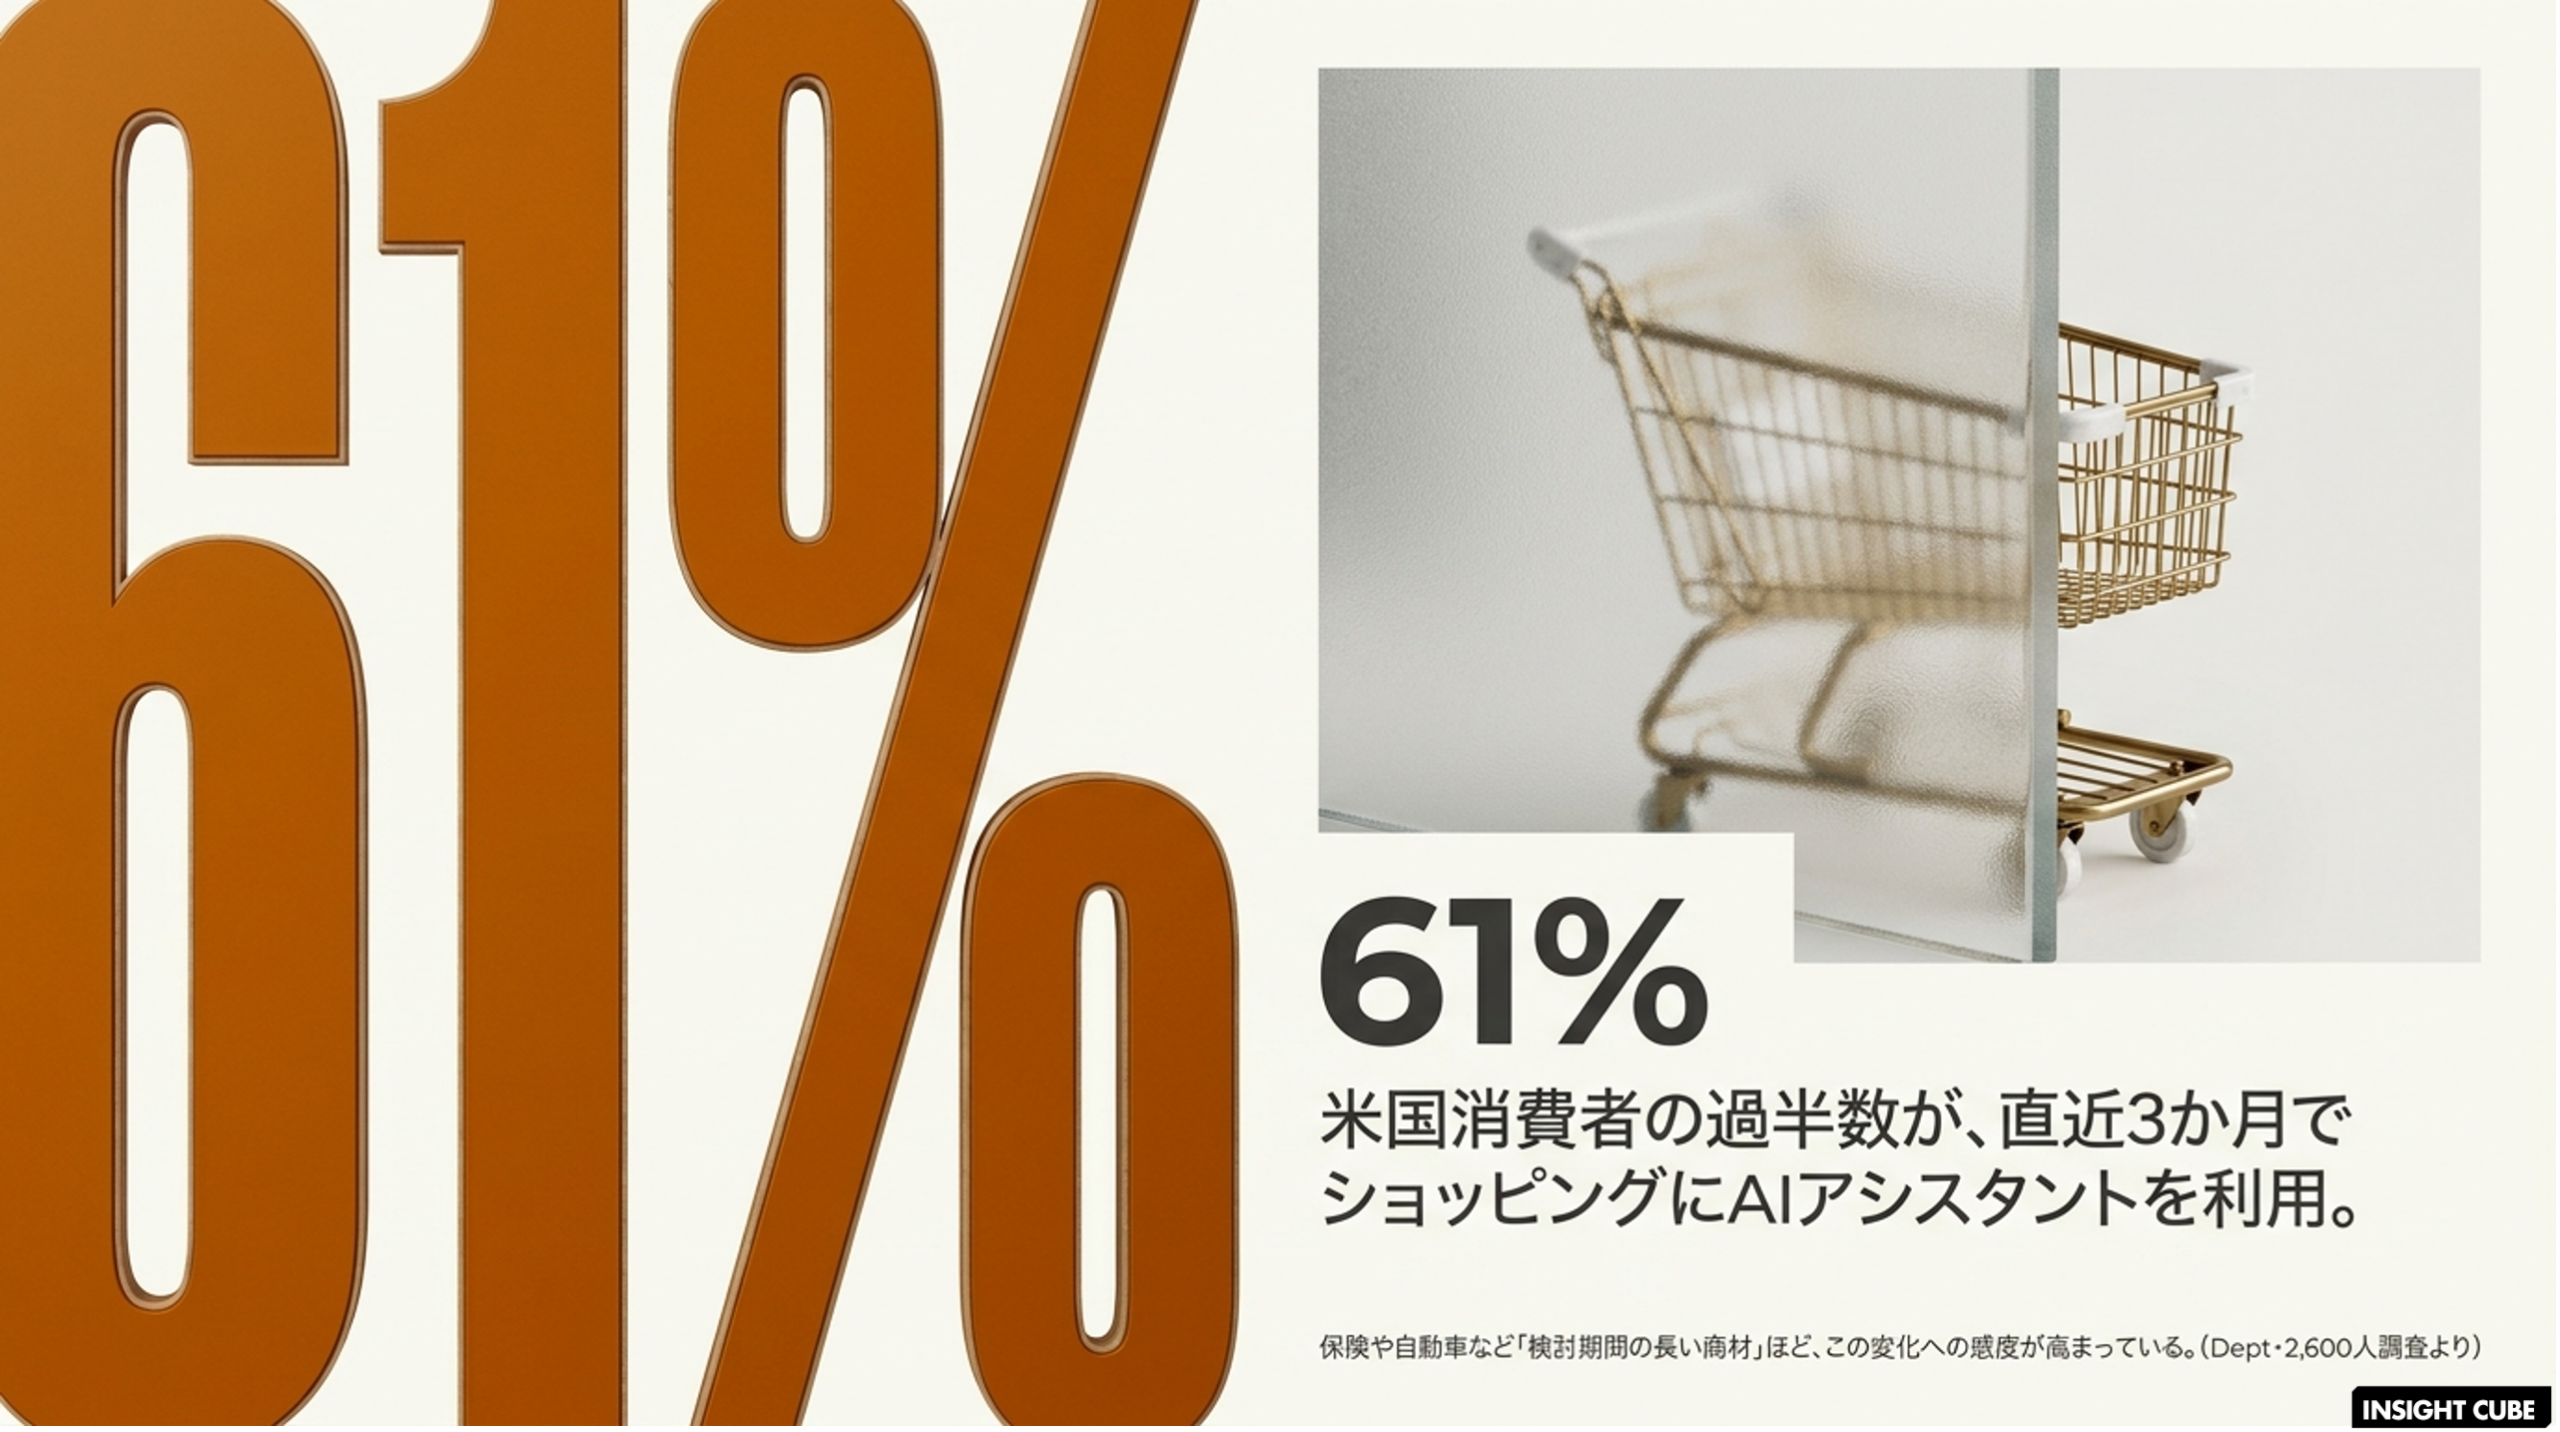
米国消費者の61%が、直近3か月でショッピングの意思決定に AI アシスタントを利用
自宅保険・高級車など、消費者が時間をかけて比較検討する商材ほど、AI 検索ツールが引き起こす消費者行動の変化に強くさらされます。
デジタルエージェンシーの Dept が消費者 2,600人を対象に実施した調査では、米国消費者の61% が、直近3か月でショッピングのリサーチや意思決定に AI アシスタントを利用したと回答しました。日本でも保険・自動車・住宅など「即決しない商材」を扱うブランドほど、対応を急ぐ必要があるという示唆です。
米国ブランドは、GEO 対策ではなく「上部ファネル投資」を選んでいる
コンテンツを増やすより、ブランドキャンペーンの予算を確保する動きが広がっている
保険・自動車という業種の異なる複数の米国ブランドが、AI 検索による消費者行動の変化を理由に、記事・FAQ・比較コンテンツの拡充ではなく、スポーツ協賛やブランドキャンペーンといった上部ファネル(認知形成段階)の広告予算を確保・増額するという共通の判断をしています。広告予算が数年間ほぼ横ばいだったブランドでさえ、AI 検索への懸念を理由に予算増額の社内議論が動き始めています。
ここから読み取れる示唆は明確です。AI 検索対策は「コンテンツを増やして引用されやすくする」施策だけでは不十分で、AI が候補として思い出す対象になっているかという「認知」の土台づくりとセットで考える必要があるということです。
検討期間が長い商材ほど、名前が挙がるかどうかはコンテンツの量よりも、ブランドがどれだけ広く知られているかに左右されやすくなります。
広告代理店側の助言も同じ方向を向いています。GEO 施策は「すぐに成果が出るパフォーマンスチャネル」ではありません。あくまで認知・好意度構築のための投資と位置づけ、両方を並行して進めるべきです。
なぜ「認知」への投資が、AI 検索対策として合理的だと考えられているのか
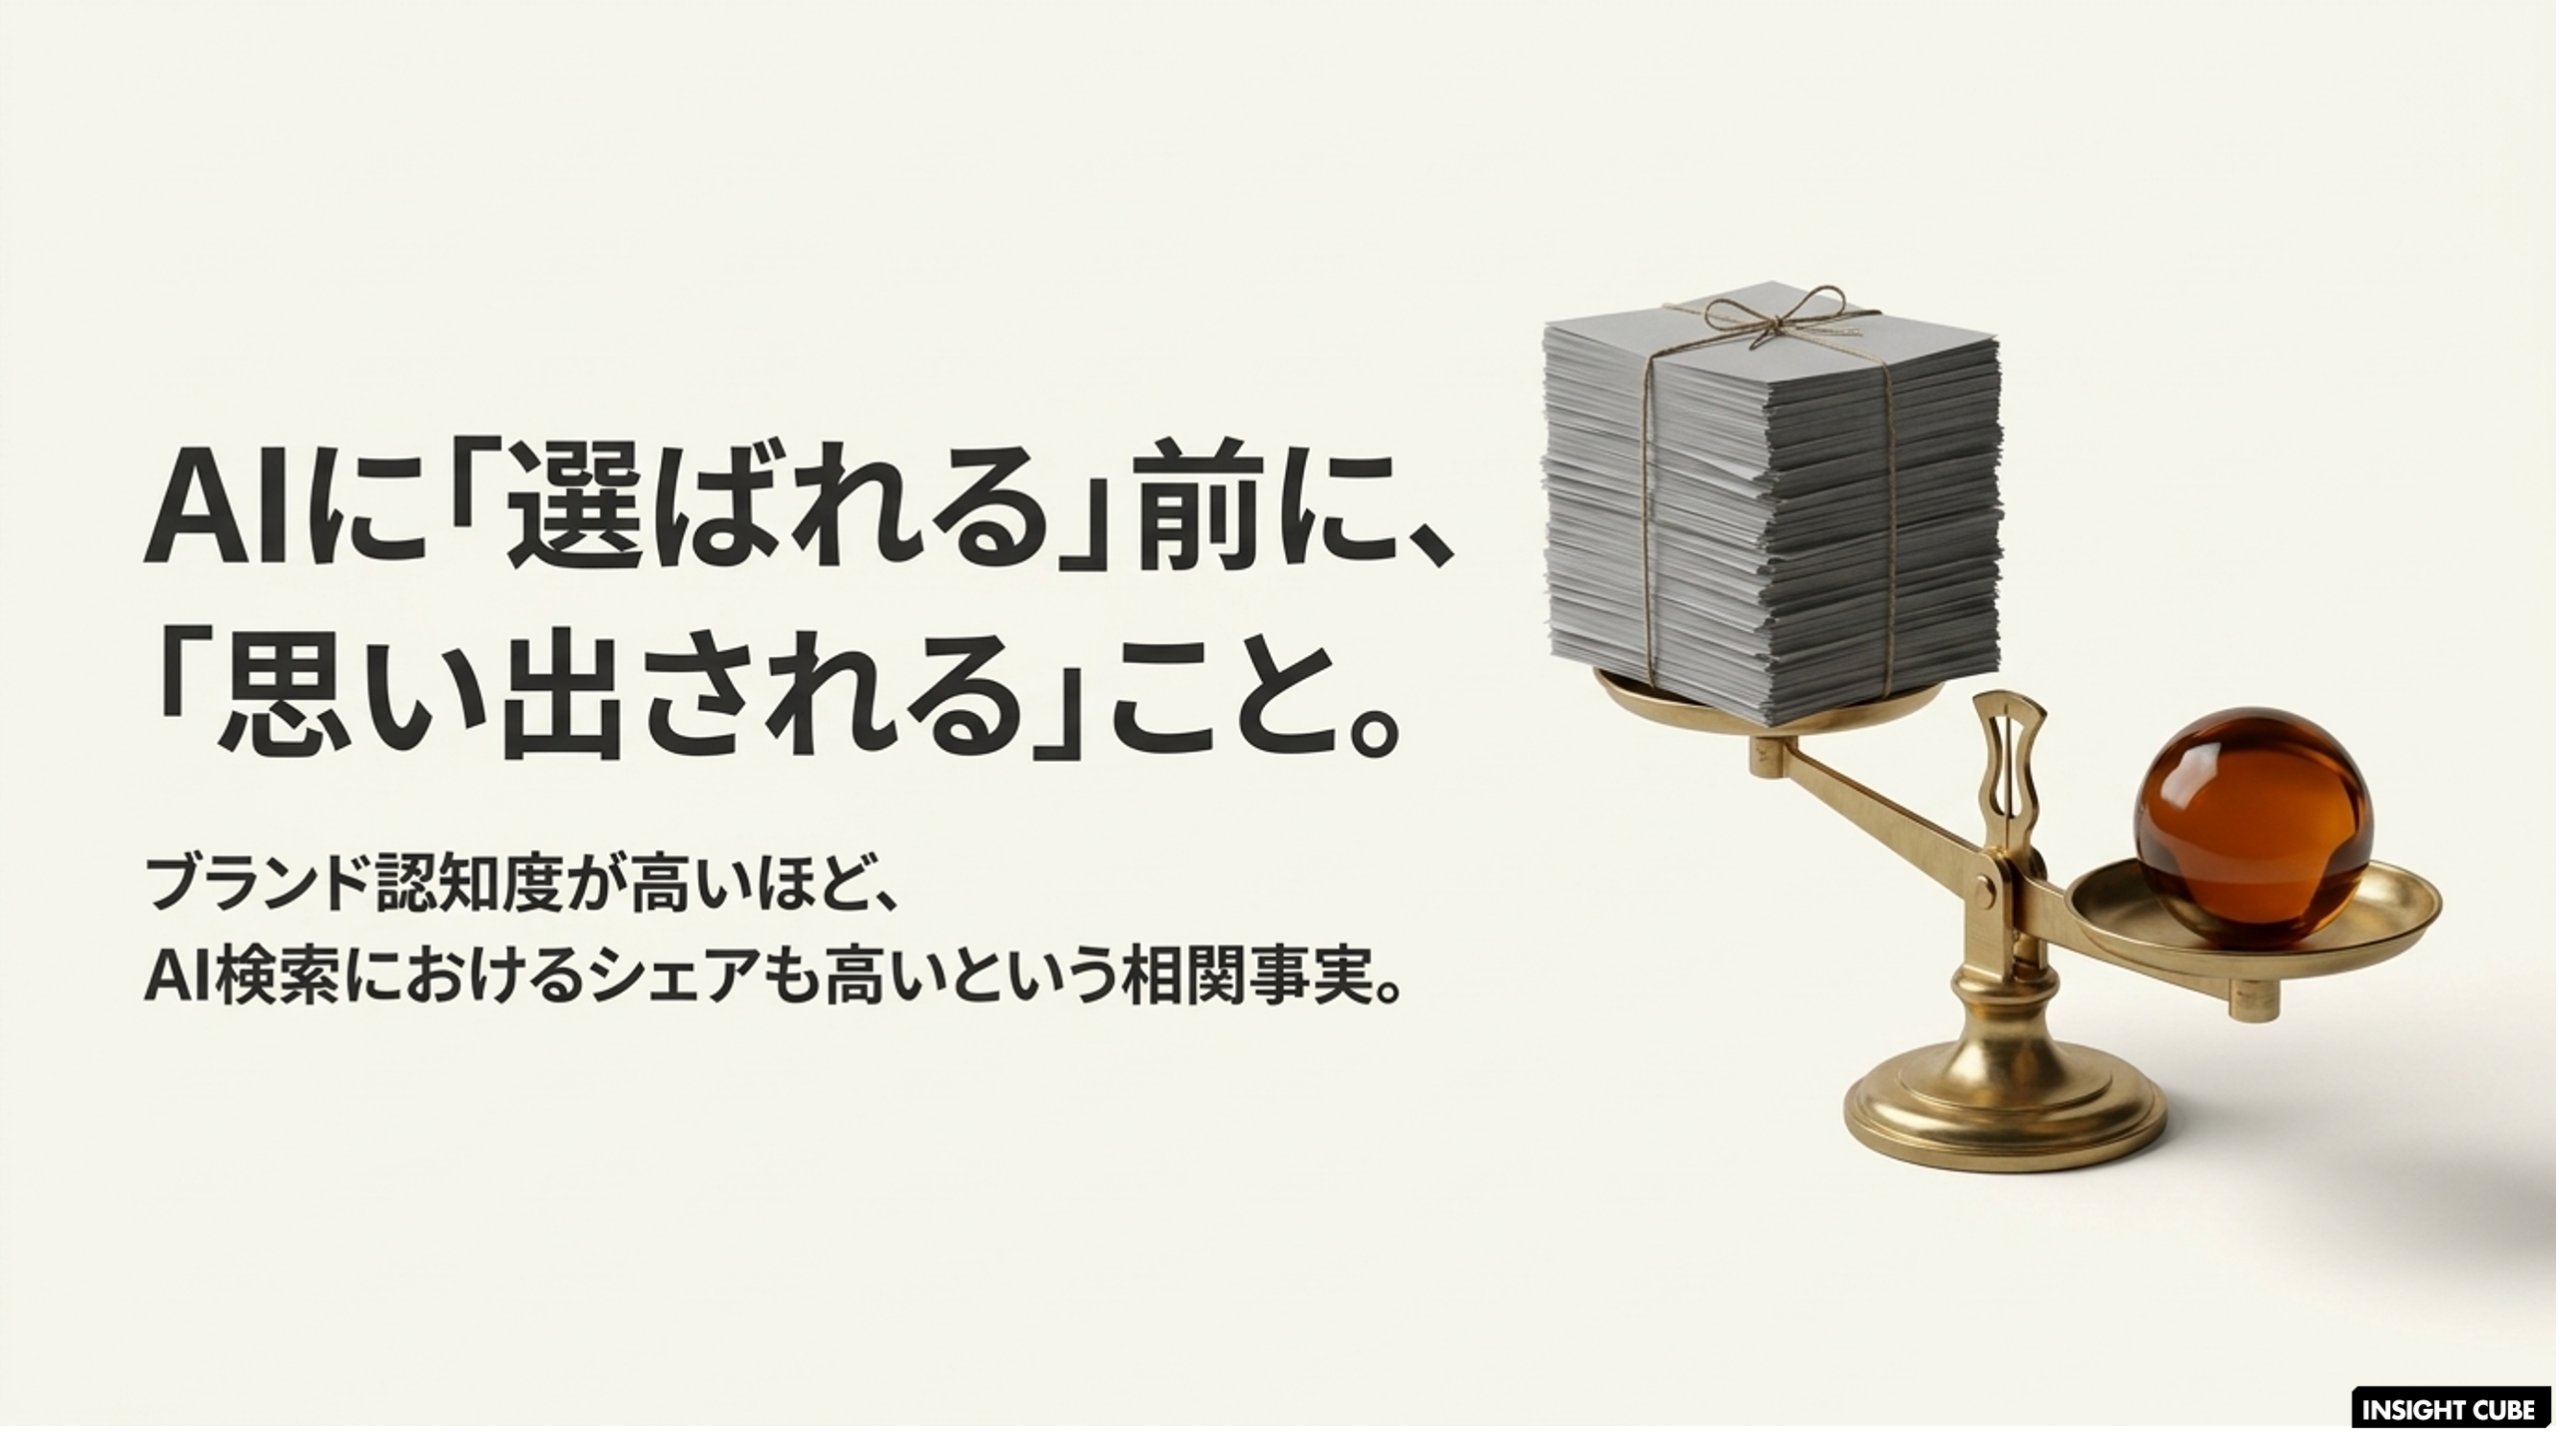
ブランド認知度が高いほど、検索での「シェア」も高いという相関データがある
この判断の背景には、ブランド認知と検索パフォーマンスの間に相関があるという調査結果があります。ブランド認知度が高い広告主ほど、検索における「シェア」も高い傾向が確認されており、AI に選ばれる一歩手前の「選択肢として一瞬立ち止まってもらえるかどうか」に、ブランド資産が効いてくると考えられています。
IAB は米国の広告費成長予測を9.5%から12.3%に上方修正
IAB(Interactive Advertising Bureau)は、AI 検索対応を目的とした広告費の増加が米国の広告市場全体を押し上げていると評価し、年間成長予測を9.5%から12.3%に上方修正しました。 消費者がブランドを乗り換えやすくなり、より安価な選択肢に目を向けやすくなっている中で、ブランドエクイティを AI 環境下でも強固に保つ必要性が指摘されています。
この動きはテレビ CM だけに向かっているわけではありません。CTV 向け広告費は15.6% の増加が見込まれ、SNS の「検討」目的の広告フォーマットやコミュニティサイトへの出稿も活用が進んでいます。
「検索に投資すれば顧客が見つかる」時代から、「比較検討の段階まで導くために、ファネルの上部を埋める」時代への移行が、チャネルを横断して進んでいます。
測定はまだ手探り、それでも予算は動き始めている
AI 検索への適応を最大の投資課題に挙げるバイヤーは44%
広告バイヤーの44% が「変化する検索習慣への適応」を、来年最大の投資課題として挙げています。AI 検索での自社の立ち位置を正確に数値化する手法がまだ確立されていない中でも、予算の意思決定はすでに動き始めているのが実態です。
測定の精度が上がるのを待つのではなく、不確実なまま予算配分の議論を先に始める判断が、今回の事例に共通しています。日本の広告主にとっての示唆は、「正確な計測ができるようになってから対策を検討する」という順序そのものを見直す必要があるかもしれない、という点です。
日本国内のデータ:LLMOA(エルモア)が示す、日本のブランド言及率の実態
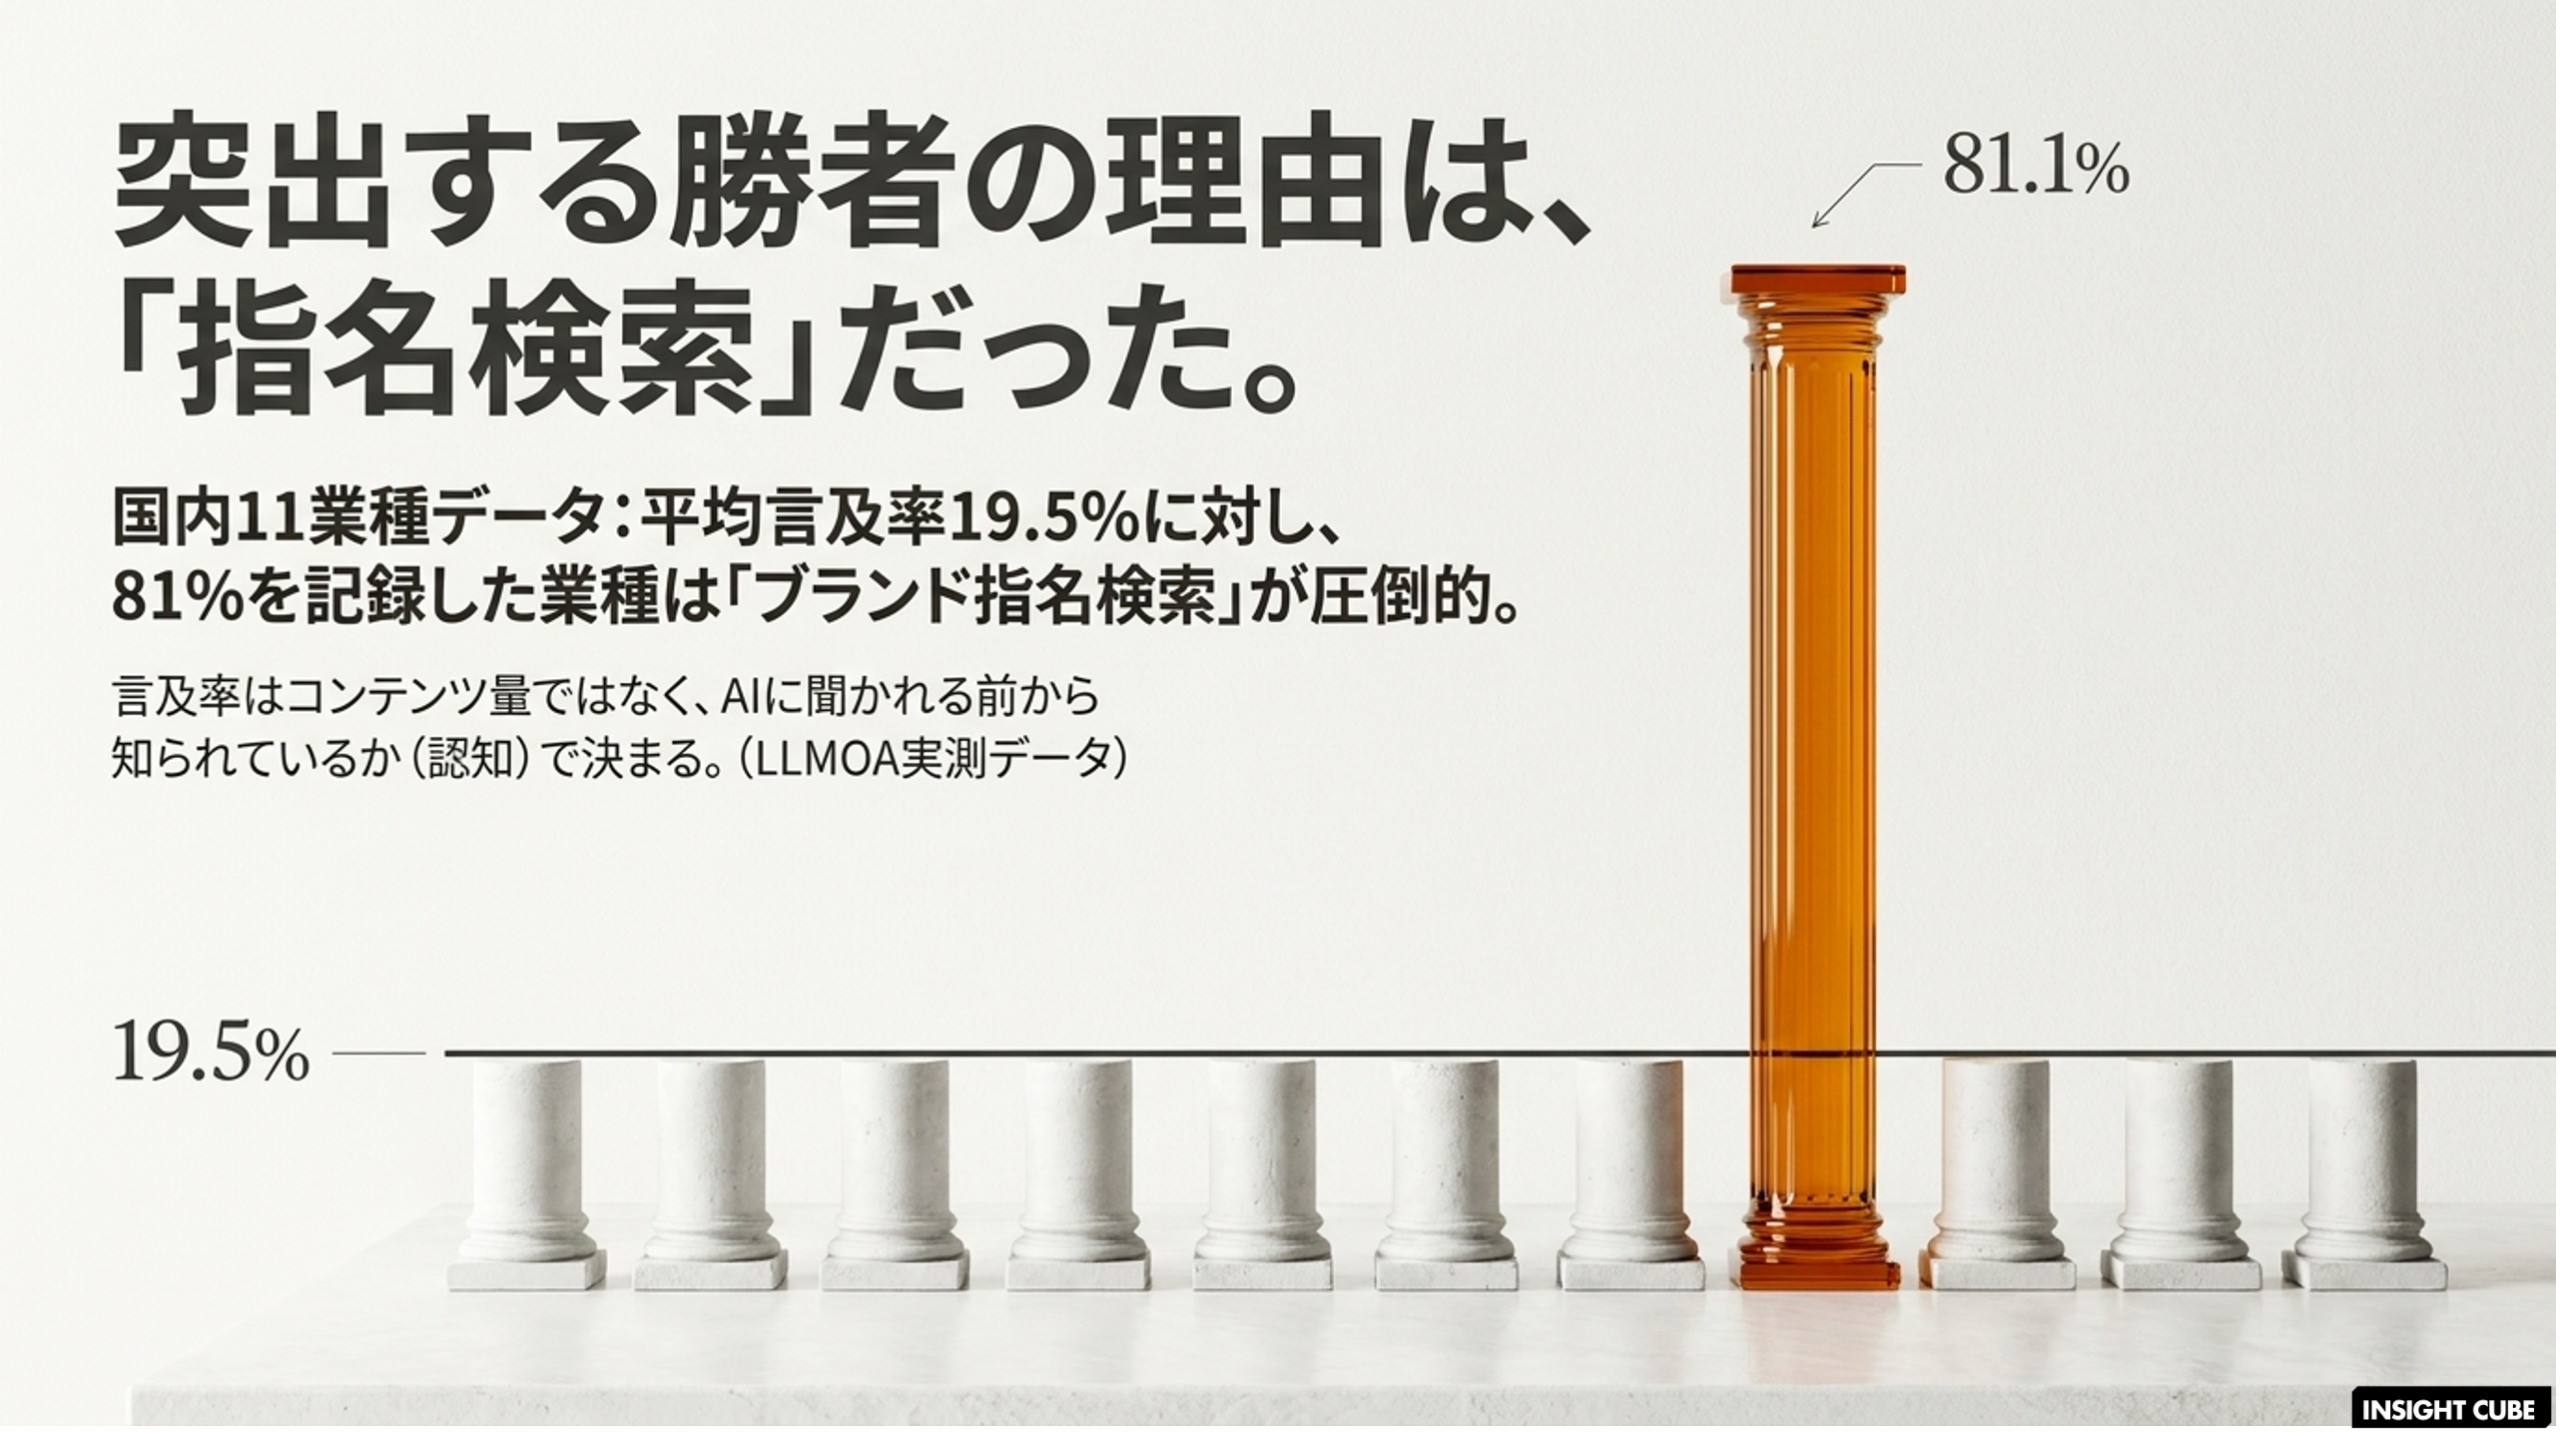
LLMOA(エルモア)で計測した国内 11 業種のサンプルレポートから、AI の回答に自社ブランドが登場した割合(言及率)を集計すると、平均は 19.5%、中央値は 11.2% でした。
0% 台の業種が 2 つある一方、80% を超える業種が 1 つあるなど、業種間の差は 0% 〜 81.1% と極めて大きく、多くの業種は平均を大きく下回る水準に集中しています。
唯一80%を超えた業種は、ブランド指名検索がすでに圧倒的だった業種
唯一 81.1% という突出した言及率を記録した業種は、その理由がレポート内で明確に説明されています。この業種ではすでに指名検索(ブランド名そのものでの検索)が圧倒的な水準にあり、AI もその強さを反映する形で自社名を高頻度で回答に登場させていました。
言及率が高かったのはコンテンツを多く作っていたからではなく、AI に聞かれる前から、すでに多くの人にブランド名を知られていたからです。
自社ドメインの引用シェアは平均8.7%|自社サイト対策だけでは言及率は動かない
LLMOA が計測した別の8業種データ(AI の回答根拠、自社サイトは平均8.7% だけ)では、AI の回答根拠に占める自社ドメインの引用シェアは平均 8.7% にとどまることがすでに分かっています。
自社サイトの引用シェアをいくら伸ばしても、それが直接「言及率」を押し上げるとは限りません。 言及率を左右しているのは自社ドメインの情報量ではなく、ブランドそのものがどれだけ広く指名されているかという、自社サイトの外側にある変数だからです。
示唆:ブランド指名検索ボリュームを、AI 可視性の KPI に組み込む
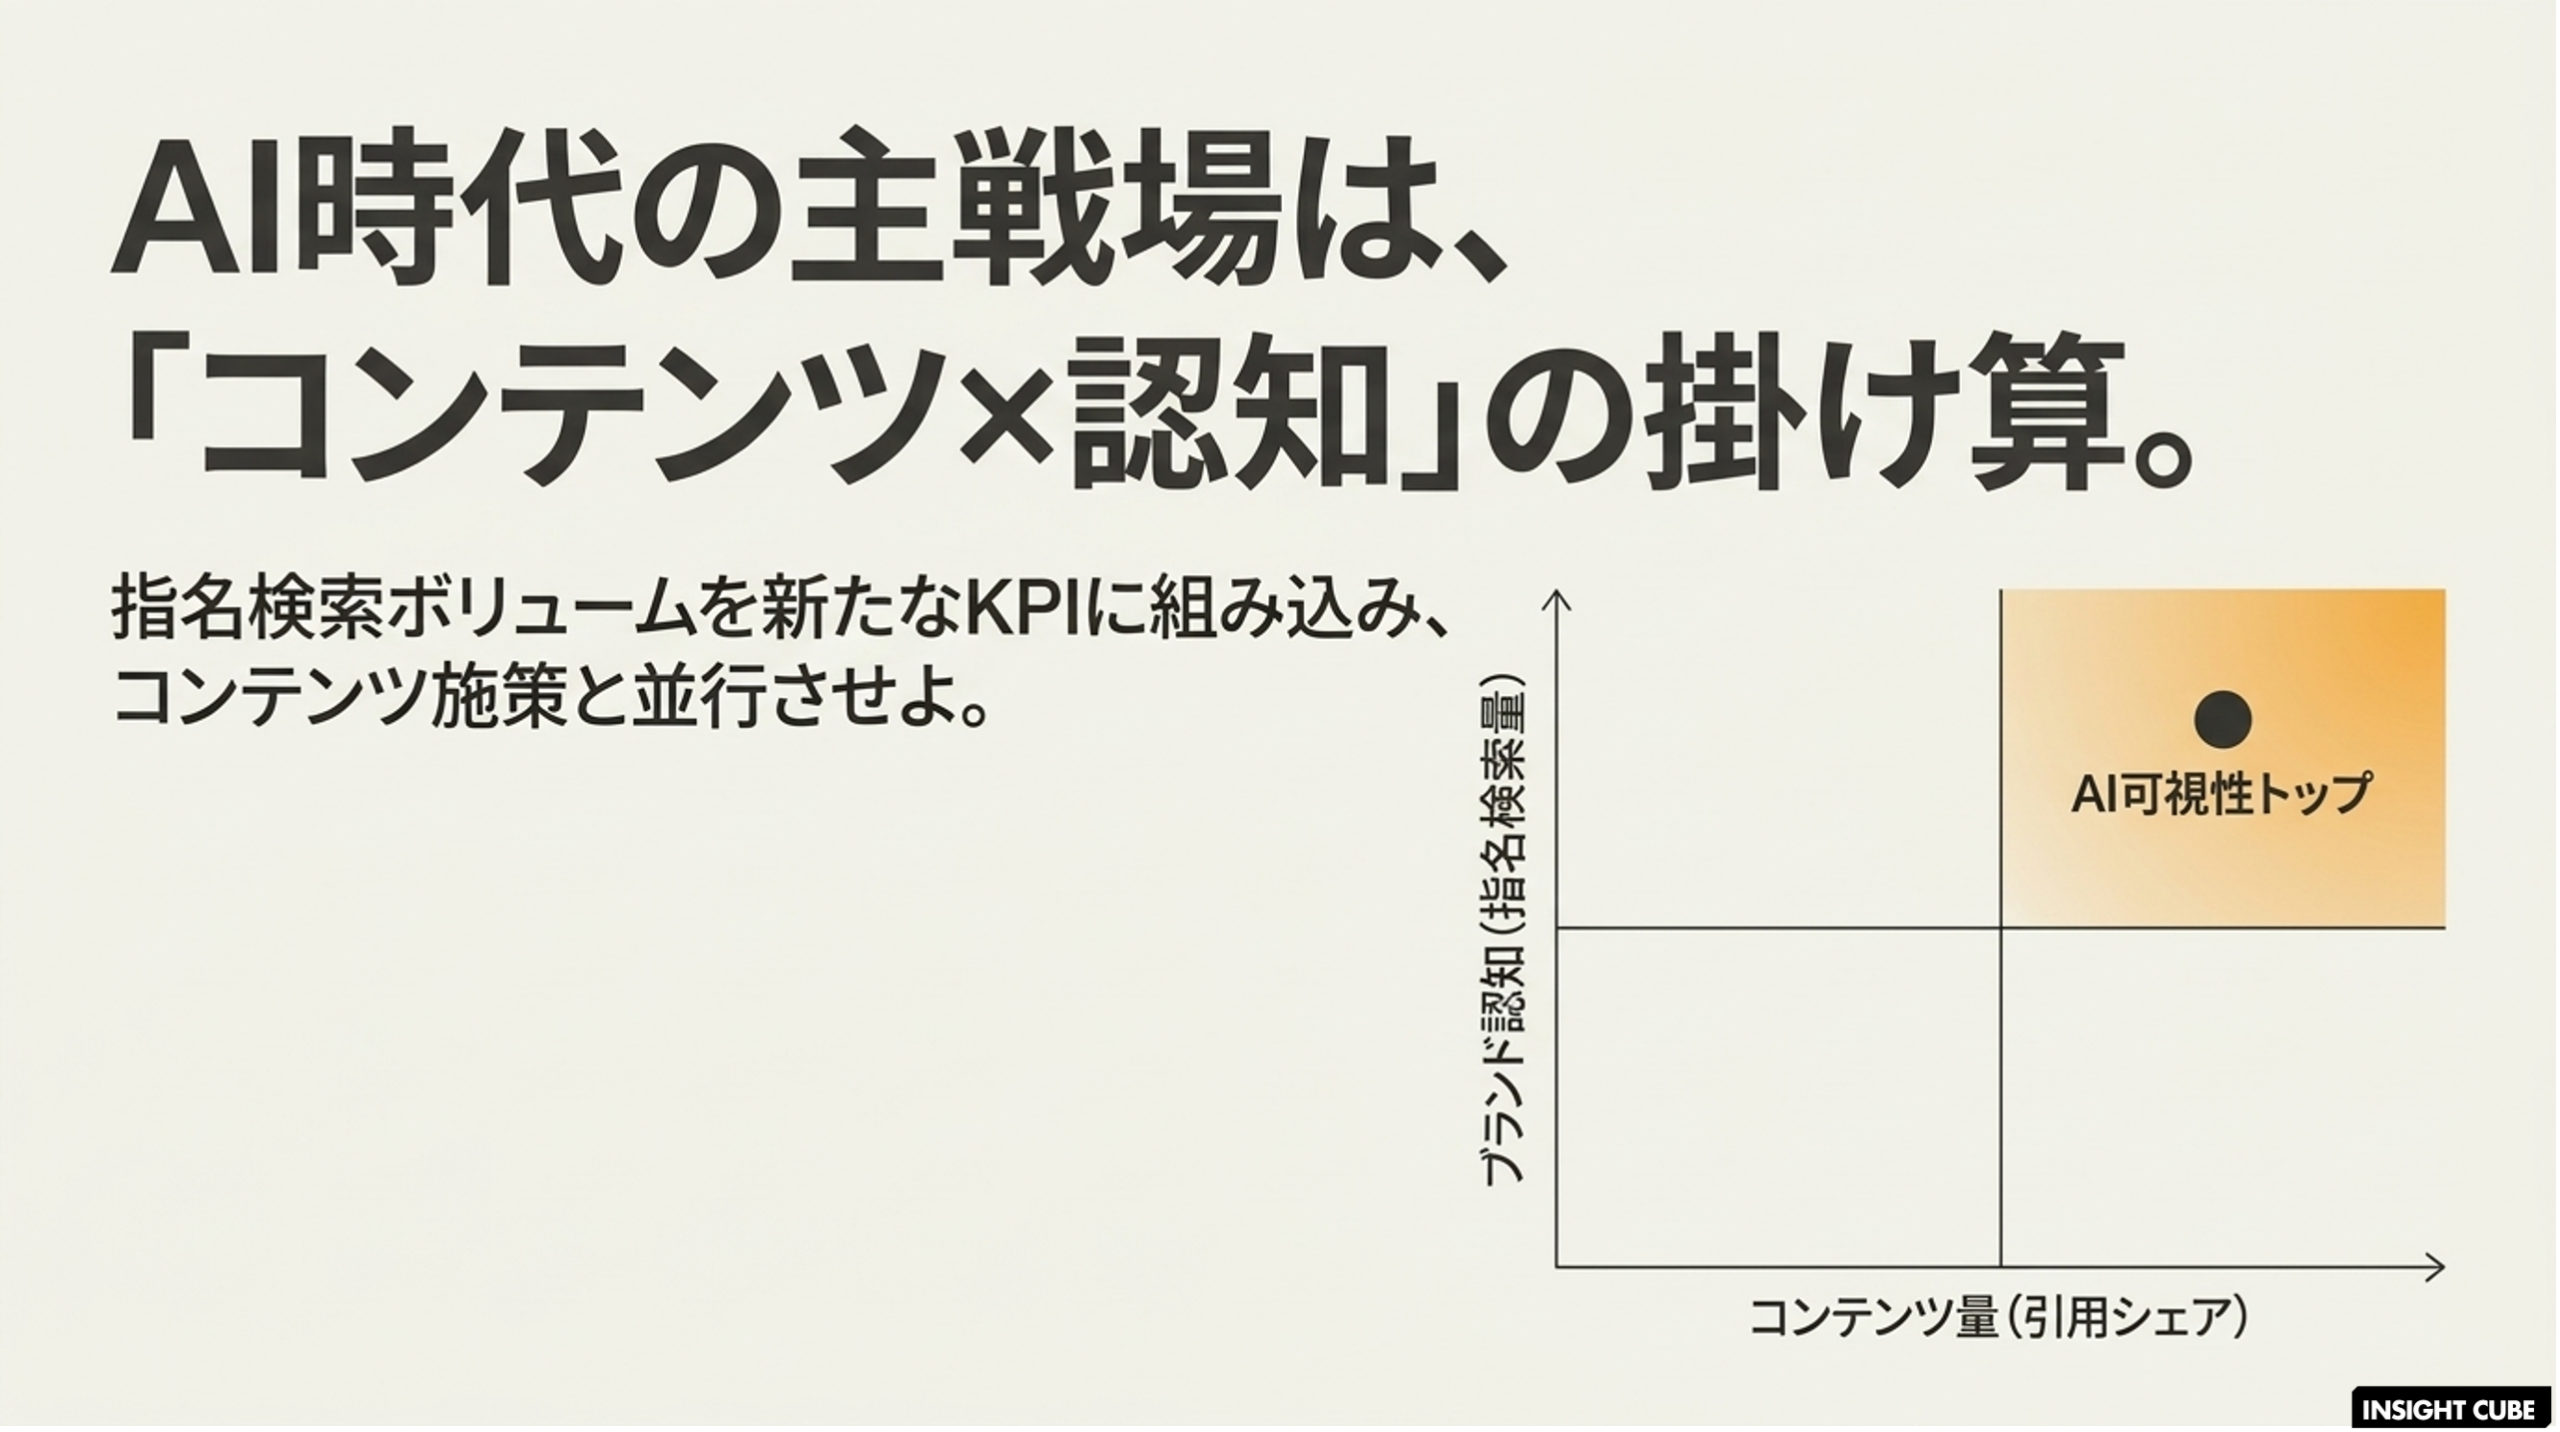
この2つのデータを重ねると、示唆は一つです。AI 検索対策を「自社ドメインの中でコンテンツを増やす」施策だけに閉じてしまうと、言及率を左右する最も影響力の大きい変数(ブランド指名検索の強さ)を計測もコントロールもしないまま進めることになります。
自社ドメインの引用シェア・言及率に加えて、ブランド指名検索のボリュームを AI 可視性の KPI として組み込み、PR・SNS で指名検索を底上げする施策を、コンテンツ施策と並行して計画することが、日本の実務における現実的な打ち手です。
米国のブランドは上部ファネルへの広告予算の再配分という形でこの構造に対応しており、日本のデータが示すのも同じ構造です。規模も手法も異なりますが、「AI に選ばれるかどうかは、コンテンツの量ではなく認知の量で決まる」という前提は共通しています。
LLMOA で「言及率」と「指名検索」の関係を定点観測する
自社の言及率がどのカテゴリで動いているか、そしてそれがブランド指名検索の増減とどう連動しているかは、実際に AI の回答を継続的に収集しなければ把握できません。
グラッドキューブの LLMOA(エルモア)は、言及率・引用元の内訳を横断的に計測し、コンテンツ施策と認知施策のどちらに投資すべきかを判断する材料を提供します。
まとめ:AI 検索対策の主戦場は、コンテンツから「認知」に広がっている
- 米国消費者の61% が、直近3か月でショッピングの意思決定に AI アシスタントを利用している。検討期間の長い保険・自動車ブランドほど、この変化への感度が高い
- 米国の複数ブランドは、GEO 施策の強化ではなく、スポンサーシップやブランドキャンペーンといった上部ファネル投資でこの変化に対応している。背景にはブランド認知度と検索シェアの相関データがあり、IAB は米国広告費の成長予測を9.5%から12.3%に上方修正した
- LLMOA で計測した国内11業種の平均言及率は19.5%(中央値11.2%)で、業種間の差は0%〜81.1%と大きい。突出して高かった業種は、ブランド指名検索がすでに圧倒的だった
- 自社ドメインの引用シェアは平均8.7%にとどまり、自社サイト対策だけでは言及率は動きにくい。ブランド指名検索のボリュームをKPIに組み込み、指名検索の底上げをコンテンツ施策と並行して計画する必要がある
AI 検索が消費者の比較検討行動を変えつつある今、対策の優先順位を「コンテンツか、認知か」の二択で考えるのではなく、自社がどちらのボトルネックを抱えているかを見極めることが出発点になります。
📬 INSIGHT CUBEの最新情報をいち早く受け取る
INSIGHT CUBEでは、当社一次情報によるコラムやエージェンティック・コマース、AI検索の最新動向など、デジタルマーケティング責任者が押さえておくべき最新情報を継続的にお届けしています。いち早く情報をキャッチアップし、限定のコンテンツを受け取りたい方はニュースレターへのご登録、SNSでのフォローを是非お願いいたします。
📩 ニュースレターに登録する | 𝕏 Xでフォローする | f Facebookでフォローする
関連記事
 ChatGPT の「トピックオーナーシップ」とは何か|5万ブランド調査が示す GEO 新戦略
→ 引用数とブランド言及の相関が弱いというデータを、本記事の「指名検索が言及率を左右する」という論点とあわせて読むと理解が深まります。
 AIの回答根拠、自社サイトは平均8.7%だけ|LLMOA(エルモア)が計測した8業種データが示す『第三者メディア依存』の実態
→ AI の回答根拠、自社サイトは平均8.7% だけ|LLMOA(エルモア)が計測した8業種データが示す「第三者メディア依存」の実態を解説。コンテンツ施策(引用シェア)と、本記事で扱う認知施策(指名検索)は、どちらも AI 検索対策の別々の軸であることが分かります。
よくある質問(FAQ)
- Q. なぜ米国のブランドは、GEO 対策より「認知」への投資を優先しているのですか?
- A. ブランド認知度が高いほど検索での見え方(シェア)も高いという相関データがあり、AI に「選ばれる」以前に「思い出してもらう」ことが重要だと考えられているためです。コンテンツを増やす施策よりも、上部ファネルでの認知構築が効果的だと判断するブランドが増えています。
- Q. 「シェア・オブ・モデル」とは何ですか?
- A. 生成 AI の回答の中で、自社ブランドがどれだけの割合で取り上げられているかを示す指標です。従来の検索シェアに相当する概念ですが、AI モデルごとに算出方法が異なり、直接比較が難しいという課題があります。
- Q. 日本の企業にも、この「認知への投資」という考え方は当てはまりますか?
- A. LLMOA(エルモア)で計測した国内11業種の平均言及率は19.5%で、業種間の差は0%〜81.1%と大きく開いています。突出して言及率が高かった業種は、ブランド指名検索がすでに圧倒的だった業種でした。自社ドメインの引用シェア(平均8.7%)だけを伸ばしても言及率は動きにくく、指名検索の底上げをKPIに組み込む必要があるという点で、米国と同じ構造が国内データにも表れています。
- Q. AI 検索対策として、コンテンツ施策と認知施策のどちらを優先すべきですか?
- A. 一概には言えません。引用シェアが低い場合はコンテンツ・第三者メディア施策が、言及率が低く指名検索も弱い場合は認知施策が有効な傾向があります。自社がどちらのボトルネックを抱えているかを、言及率・引用シェアの状況から見極める必要があります。
参照・引用出典
- Sam Bradley, “Marketers are using AI search concerns to argue for higher media budgets,” Digiday, September 15, 2026. :https://digiday.com/media-buying/marketers-are-using-ai-search-concerns-to-argue-for-higher-media-budgets/
- LLMOA(エルモア)で計測した国内11業種の可視性データ。業種名・個別の測定条件は非開示。言及率:平均19.5%・中央値11.2%(範囲0%〜81.1%)。
- AIの回答根拠、自社サイトは平均8.7%だけ|LLMOA(エルモア)が計測した8業種データが示す「第三者メディア依存」の実態。:https://www.glad-cube.com/insightcube/archives/3638